Calcul du risque d'un portefeuille : formules et méthode
Variance, volatilité, VaR, corrélation et taille de position : comment calculer le risque d'un portefeuille de trading, avec exemples chiffrés et pas à pas.

Calcul du risque d’un portefeuille : formules et méthode
Le risque d’un portefeuille se calcule de deux façons complémentaires. La première est statistique : on mesure la volatilité du portefeuille (écart-type) à partir des poids, des variances et des corrélations de chaque actif. La seconde est opérationnelle : on fixe, avant chaque trade, le montant maximal que l’on accepte de perdre, puis on en déduit la taille de la position. Cet article détaille les deux, avec des exemples chiffrés que vous pouvez refaire dans un tableur.
En bref
- Le risque statistique d’un portefeuille est son écart-type (volatilité) : il dépend des poids, des volatilités individuelles et surtout de la corrélation entre les actifs.
- Plus les actifs sont corrélés, moins la diversification protège : dans notre exemple, le risque passe de 12,65 % à 16 % selon la corrélation.
- Côté trading, le calcul qui compte est le risque par trade : capital × % risqué, divisé par la distance du stop-loss.
- La volatilité et la VaR sont des repères imparfaits : elles décrivent le passé récent et ne couvrent pas tous les risques.
Table des matières
- Ce que l’on appelle « risque » dans un portefeuille
- La formule de la volatilité d’un portefeuille
- La Value at Risk (VaR) : une perte maximale probable
- Les limites à connaître
- Le calcul qui compte pour un trader : le risque par trade
- Le levier, un multiplicateur de risque
- Diversifier sans se leurrer
- Où TPScanner s’intègre dans votre méthode
- Notre point de vue
- FAQ
- Sources
Ce que l’on appelle « risque » dans un portefeuille
Dans la finance de marché, le risque est d’abord l’incertitude sur le rendement : de combien le résultat s’écarte-t-il de ce que l’on attendait ? On le résume par la volatilité, c’est-à-dire l’écart-type des rendements sur une période donnée. En France, l’AMF s’appuie d’ailleurs sur ce principe : le profil de risque et de rendement d’un fonds est présenté sur une échelle de 1 à 7, calculée à partir de sa volatilité sur les cinq dernières années.
Pour un investisseur ou un trader particulier, cette définition doit être complétée par une seconde : le risque, c’est la perte que vous pouvez réellement subir sur votre capital. Les deux approches ne se contredisent pas. Elles répondent à deux questions différentes :
- Quelle est la fluctuation normale de mon portefeuille ? C’est la volatilité.
- Combien puis-je perdre si mon scénario est faux ? C’est le risque par trade et le risque cumulé des positions ouvertes.
On distingue aussi le risque de marché (celui qui touche tous les actifs d’un même univers) du risque spécifique (celui d’une société, d’un émetteur ou d’un instrument). La diversification réduit le second, rarement le premier.
La formule de la volatilité d’un portefeuille
Deux actifs : la formule de base
Pour un portefeuille de deux actifs A et B, la variance s’écrit :
σP² = wA²·σA² + wB²·σB² + 2·wA·wB·σA·σB·ρAB
La volatilité du portefeuille est la racine carrée de cette variance. Les symboles :
- w : le poids de chaque actif dans le portefeuille (la somme des poids vaut 1) ;
- σ : la volatilité de chaque actif sur la même période ;
- ρ (rho) : le coefficient de corrélation entre A et B, compris entre -1 et +1.
Le principe général est le même quel que soit le nombre d’actifs : la variance d’un portefeuille est une somme pondérée des variances individuelles et des covariances entre titres. La covariance entre deux actifs est simplement σA·σB·ρAB.
Un exemple chiffré
Prenons un portefeuille composé à 60 % d’un actif A (volatilité annuelle de 20 %) et à 40 % d’un actif B (volatilité annuelle de 10 %). Les chiffres sont fictifs, choisis pour que le calcul soit lisible.
- Terme A : 0,6² × 0,20² = 0,36 × 0,04 = 0,0144
- Terme B : 0,4² × 0,10² = 0,16 × 0,01 = 0,0016
- Terme croisé, avec ρ = 0,3 : 2 × 0,6 × 0,4 × 0,20 × 0,10 × 0,3 = 0,00288
- Variance : 0,0144 + 0,0016 + 0,00288 = 0,01888
- Volatilité : √0,01888 ≈ 13,74 %
Le portefeuille est donc moins volatil que la moyenne pondérée des deux actifs (0,6 × 20 % + 0,4 × 10 % = 16 %). Cet écart est l’effet de la diversification.
Ce que change la corrélation
Le même portefeuille, avec trois niveaux de corrélation :
| Corrélation (ρ) | Variance | Volatilité du portefeuille |
|---|---|---|
| 0 (aucun lien) | 0,0160 | 12,65 % |
| 0,3 | 0,01888 | 13,74 % |
| 1 (corrélation parfaite) | 0,0256 | 16,00 % |
À corrélation parfaite, la diversification n’apporte rien : le risque est la moyenne pondérée des risques. C’est le point que beaucoup de portefeuilles de traders ignorent : cinq positions sur cinq cryptomonnaies, ou sur cinq valeurs technologiques, se comportent souvent comme une seule grosse position.
L’AMF résume l’idée sans formule : associer des placements qui n’évoluent pas toujours dans le même sens peut rendre la valorisation plus régulière, car les hausses des uns compensent parfois les baisses des autres. Le mot important est « parfois » : les corrélations ne sont pas stables et ont tendance à monter en période de stress.

Passer à plusieurs actifs
Avec n actifs, la variance est la double somme des produits wi × wj × Cov(i, j) sur toutes les paires, y compris l’actif avec lui-même (où la covariance est sa variance). Dans un tableur, la méthode est simple :
- Alignez les rendements périodiques (journaliers ou mensuels) de chaque actif sur les mêmes dates.
- Calculez la matrice de covariance (fonction COVARIANCE.ECH, ou COVARIANCE.STANDARD selon la convention retenue).
- Multipliez le vecteur des poids par la matrice, puis de nouveau par le vecteur des poids (fonctions PRODUITMAT et TRANSPOSE).
- Prenez la racine carrée du résultat.
Pour annualiser une volatilité mensuelle, on la multiplie par la racine de 12 ; pour une volatilité journalière, par la racine de 252 environ (nombre de séances de bourse par an). Cette règle suppose des rendements indépendants d’une période à l’autre, ce qui n’est qu’une approximation.
La Value at Risk (VaR) : une perte maximale probable
La VaR répond à une question plus concrète : sur une période donnée et avec un niveau de confiance donné, quelle perte ne devrait pas être dépassée ? Une VaR à 1 jour, 95 %, de 500 € signifie que, dans 95 % des séances, la perte devrait rester inférieure à 500 €. Dans 5 % des cas, elle peut être pire, sans plafond.
Elle se calcule de trois manières courantes :
- Paramétrique : on suppose une distribution normale des rendements et on multiplie la volatilité par un coefficient (environ 1,65 pour 95 % en unilatéral).
- Historique : on classe les pertes et gains passés et on lit le quantile voulu.
- Monte-Carlo : on simule des milliers de scénarios à partir d’un modèle.
La VaR n’est pas qu’un outil pédagogique. Elle est encadrée pour les fonds : l’AMF précise que la VaR est une méthode de mesure du risque global utilisée par les sociétés de gestion pour les OPCVM et FIA, avec un intervalle de confiance d’au moins 95 %. Au niveau européen, la VaR absolue d’un OPCVM est limitée à 20 % de la valeur liquidative sur un mois, à 99 % de confiance. Les mêmes lignes directrices rappellent que le modèle doit couvrir l’ensemble des positions et tous les facteurs de risque de marché significatifs, avec des données fiables.
Les limites à connaître
Un calcul propre ne fait pas un risque maîtrisé. Trois limites reviennent.
La volatilité ne dit pas tout. L’AMF le souligne : la volatilité est un indicateur imparfait, qui ne capte pas tous les risques, comme ceux de liquidité, de crédit ou de contrepartie. Elle traite aussi de la même façon une hausse brutale et une chute.
Ces mesures regardent le passé récent. L’ESMA a alerté sur le fait que pondérer fortement la volatilité récente peut pousser à augmenter les positions quand elle baisse et à vendre massivement quand elle remonte. Pour un trader, la leçon est simple : une période calme n’autorise pas à gonfler ses tailles de position sans limite.
La VaR ne remplace pas les limites internes. Les lignes directrices européennes précisent que recourir à la VaR ne dispense pas de mettre en place des mesures et limites de gestion des risques appropriées. Même un gérant professionnel complète donc le modèle par des règles simples. C’est exactement le rôle du calcul qui suit.
Le calcul qui compte pour un trader : le risque par trade
Quand on trade des CFD, du forex, des indices, de l’or ou des cryptomonnaies, on ne détient pas un portefeuille stable que l’on mesure une fois par an. On ouvre des positions avec un stop-loss. Le risque se calcule donc position par position, puis on l’additionne.
Étape 1 : fixer le risque par trade
Choisissez un pourcentage de votre capital que vous acceptez de perdre si le stop est touché. Beaucoup de traders retiennent 1 % à 2 %, et 1 % ou moins pour débuter : c’est une convention de prudence, pas une règle de loi. Notre guide sur le risque par trade détaille comment le plafonner.
Avec 10 000 € de capital et 1 % de risque, la perte maximale acceptée est de 100 €.
Étape 2 : mesurer la distance du stop
Le stop se place à un niveau qui invalide votre scénario (sous un support, au-delà d’un plus haut), jamais à une distance choisie pour que la taille « rentre ». Supposons une entrée à 1,0850 sur une paire de devises et un stop à 1,0820 : 30 pips.
Étape 3 : en déduire la taille de position
Taille = montant risqué ÷ (distance du stop en pips × valeur du pip par lot)
Avec un pip valant 10 € par lot standard (valeur supposée pour l’exemple, qui dépend de la paire et de la devise du compte) : 100 ÷ (30 × 10) = 0,33 lot. On arrondit toujours à l’inférieur, au pas de lot du courtier. Notre article sur le calculateur de taille de position montre comment automatiser ce calcul.

Étape 4 : additionner le risque ouvert
Trois positions à 1 % de risque font 3 % de capital en jeu si tous les stops sont touchés. Si ces trois positions sont corrélées (par exemple longues sur trois paires contre le dollar), traitez-les comme une seule position et plafonnez leur total. Beaucoup de traders se fixent un risque ouvert maximal, par exemple 3 % à 5 %, et un seuil de perte journalière ou hebdomadaire au-delà duquel ils arrêtent. Le détail de cette approche est dans notre guide de gestion du risque en trading.
Pourquoi les petites pertes comptent autant
Les pertes ne se rattrapent pas à armes égales. Voici le gain nécessaire pour revenir à l’équilibre :
| Perte sur le capital | Gain nécessaire pour récupérer |
|---|---|
| 10 % | 11,1 % |
| 20 % | 25 % |
| 30 % | 42,9 % |
| 50 % | 100 % |
C’est pourquoi limiter le risque par trade protège plus sûrement que chercher le trade parfait. Pour aller plus loin, voyez comment limiter le drawdown et comment évaluer le risque de ruine.
Le levier, un multiplicateur de risque
Le levier ne change pas le calcul de la taille de position, il change ce que votre marge permet d’ouvrir. Pour les CFD proposés aux particuliers dans l’Union européenne, les mesures de l’ESMA prévoyaient des limites de levier à l’ouverture comprises entre 30:1 et 2:1 selon l’instrument, et une règle de clôture en appel de marge par compte. Ces plafonds limitent la casse, mais ils ne suppriment pas le risque : une position trop grosse par rapport au stop reste trop grosse, quel que soit le levier disponible. Sur les cryptomonnaies, où la volatilité est plus forte, la méthode est détaillée dans notre article sur la gestion du risque crypto.
Diversifier sans se leurrer
Quelques réflexes pour que la diversification joue vraiment son rôle :
- Regardez les corrélations sur plusieurs périodes, y compris pendant les phases de stress, pas seulement en marché calme.
- Regroupez les positions par facteur commun (dollar, taux, appétit pour le risque, secteur) plutôt que par nom d’instrument.
- Rappelez-vous que la diversification entre devises et économies réduit les fluctuations parce que celles-ci n’évoluent pas toujours ensemble, ce qui reste vrai en moyenne et non à chaque séance.
- Plafonnez le risque par thème, pas seulement par position.
Où TPScanner s’intègre dans votre méthode
Le plus long, dans ce calcul, est de passer du graphique au plan : repérer l’instrument, le timeframe, les niveaux clés, puis chiffrer l’entrée, le stop et la cible avant de calculer la taille. TPScanner part d’une simple capture d’écran de votre graphique et génère un plan de trading structuré : niveaux d’entrée, de stop-loss et de take-profit, analyse de la confluence multi-timeframe et calcul du sizing de position selon votre risque. Il n’y a pas de prompt à rédiger.
Les analyses sont conservées dans un historique, ce qui permet de relire vos plans et de suivre le risque que vous avez réellement pris. Nos captures d’écran sont supprimées après analyse.
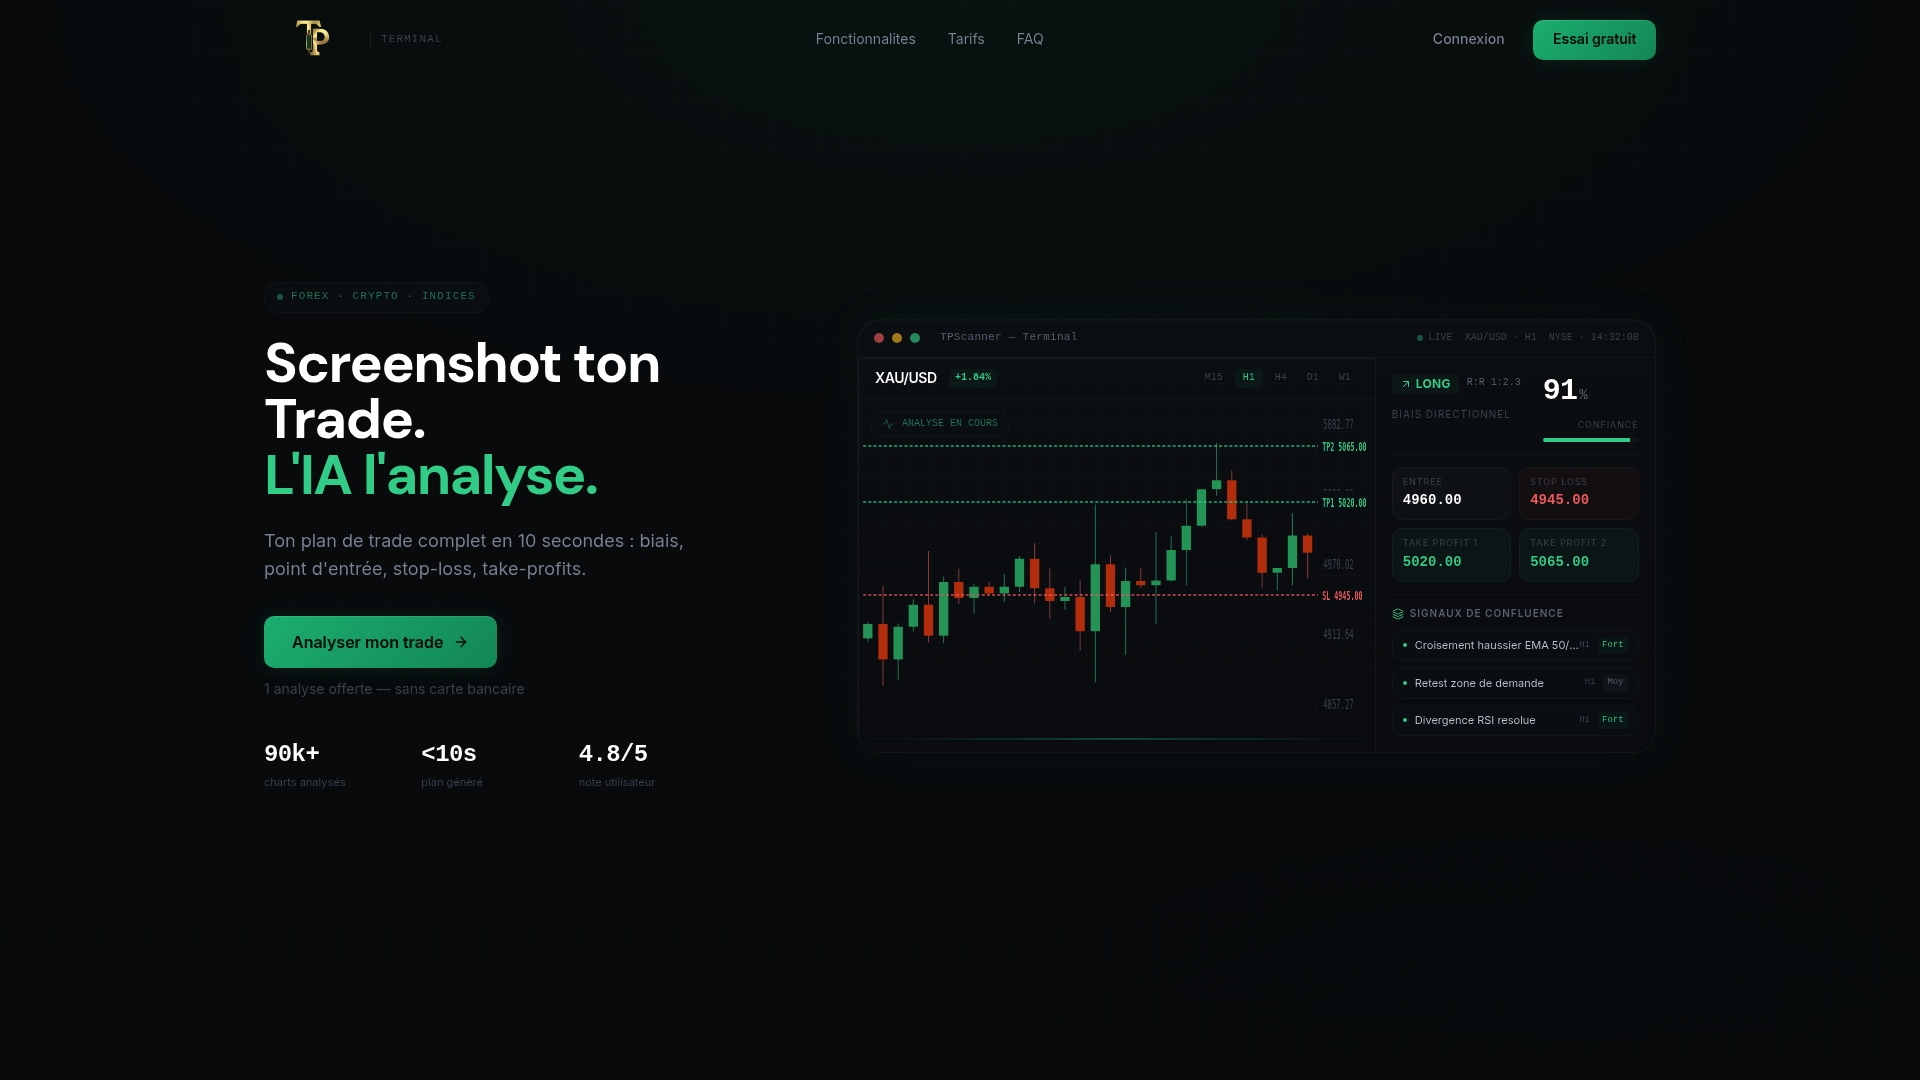
Vous pouvez tester une analyse gratuitement. Les abonnements sur tpscanner.com démarrent avec Essentiel à 23 € par mois (276 € par an), puis Avancé à 63 € par mois (756 € par an) et Pro à 119 € par mois (1 428 € par an), selon le volume d’analyses dont vous avez besoin. Notre politique de confidentialité détaille le traitement de vos données.
Notre point de vue
Nous voyons chaque jour la même scène : un trader qui a une bonne idée de trade, mais qui n’a pas chiffré ce qu’elle peut lui coûter. La formule de Markowitz est utile pour comprendre pourquoi cinq positions corrélées ne valent pas cinq paris indépendants. Mais dans la pratique d’un trader particulier, la discipline se joue avant le clic : où est le stop, combien je risque, quelle taille j’ouvre.
C’est pour cela que nous avons conçu TPScanner autour du plan de trade plutôt que du commentaire de marché. À partir d’une capture, l’outil est conçu pour sortir un plan complet, avec un stop-loss, un take-profit et une taille de position cohérente avec votre risque. L’objectif est de vous faire gagner le temps du calcul pour que vous le passiez sur la décision.
Notre conviction : un outil d’aide à la décision sert d’abord à rendre le risque visible, avant chaque trade, pour les débutants comme pour les traders expérimentés.
Mathieu
FAQ
Quelle est la formule pour calculer le risque d’un portefeuille ?
Le risque d’un portefeuille est son écart-type, c’est-à-dire la racine carrée de sa variance. Pour deux actifs : σP = √(wA²σA² + wB²σB² + 2wAwBσAσBρAB). Elle combine les poids, les volatilités et la corrélation entre les actifs.
Comment calculer la volatilité d’un portefeuille sur un an ?
Calculez d’abord la volatilité sur des périodes régulières, par exemple mensuelles, puis multipliez-la par la racine du nombre de périodes par an : racine de 12 pour des données mensuelles, environ racine de 252 pour des données journalières. C’est une approximation, qui suppose que les rendements d’une période à l’autre sont indépendants.
Quel pourcentage du capital risquer par trade ?
Il n’existe pas de pourcentage imposé par la loi. Beaucoup de traders retiennent 1 % à 2 % du capital par position, et souvent 1 % ou moins en débutant. L’important est de fixer ce plafond avant d’ouvrir le trade, puis de calculer la taille à partir de la distance du stop.
La VaR suffit-elle pour gérer mon risque ?
Non. La VaR donne une perte probable à un niveau de confiance donné, mais ne dit rien de l’ampleur des pertes au-delà. Les textes européens rappellent que son usage ne dispense pas de limites de gestion des risques internes. Complétez-la par un risque par trade, un risque ouvert maximal et un seuil de perte journalière.
Sources
- Comment bien diversifier un investissement ? (AMF)
- Investir en fonds et Sicav : comprendre le profil de risque (AMF)
- Modalités de calcul du risque global des OPCVM et des FIA (AMF)
- CESR’s Guidelines on Risk Measurement and the Calculation of Global Exposure (ESMA)
- Monitoring volatility in financial markets (ESMA)
- FAQ sur les mesures d’intervention produit de l’ESMA
- Understanding Portfolio Variance (Investopedia)