Comment limiter le drawdown en trading avec des règles simples
Apprenez à limiter le drawdown en trading : risquez 1 % par trade, placez le stop au point d'invalidation et activez des arrêts journaliers et hebdomadaires.
Comment limiter le drawdown en trading avec des règles simples
Pour limiter le drawdown, appliquez trois règles dans l’ordre : risquez environ 1 % du capital par trade, placez le stop-loss là où votre analyse est invalidée (pas où vous “espérez” qu’il tienne), et activez des coupe-circuits de compte au niveau journalier et hebdomadaire. Un protocole écrit et un journal de trading transforment ces trois règles en réflexe plutôt qu’en bonne intention.
En bref:
- Risquer environ 1 % du capital par trade limite significativement la chute maximale, car un risque plus élevé amplifie instantanément le drawdown.
- Fixer un stop-loss basé sur deux fois l’ATR-14 évite les sorties prématurées ou inutiles liées à la volatilité du marché.
- Éviter l’ouverture de positions corrélées et définir des plafonds journaliers et hebdomadaires pour couper rapidement l’activité en cas de pertes importantes.
- Ne jamais modifier un stop-loss après l’entrée pour éviter de transformer une perte gérable en catastrophe de compte.
- Utiliser des seuils de drawdown précis (5 %, 10 %, 15 %) pour arrêter ou réévaluer le trading et éviter l’effet domino des pertes cumulatives.
Table des matières
- Quelles stratégies limitent vraiment le drawdown ?
- Comment calculer la taille de position et l’adapter à l’ATR ?
- Où placer le stop-loss et comment gérer la séquence du trade ?
- Quelles limites de compte mettre en place contre le drawdown ?
- Quelle checklist et quels outils suivre au quotidien ?
- Comment TPScanner applique concrètement ces règles
- Ce qui marche vraiment contre le drawdown
- Tester gratuitement l’analyse automatisée de vos plans de trade
- Sources
- Questions fréquentes
Quelles stratégies limitent vraiment le drawdown ?
La taille de position est le premier levier, avant même le choix des trades. C’est contre-intuitif pour beaucoup de traders débutants, obsédés par leur taux de réussite, alors que le montant risqué par trade pèse bien plus lourd sur la courbe de capital à long terme.
L’argument mathématique est simple et brutal. Avec un risque de 5 % par trade, la même série de dix pertes fait chuter le capital d’environ 40 %, selon les calculs détaillés par CofiaTrading. Le problème n’est pas seulement l’ampleur de la perte : c’est ce qu’il faut ensuite pour la rattraper. Remonter de 40 % de drawdown exige un gain de plus de 66 % sur le capital restant, alors qu’un drawdown de 10 % ne demande qu’un peu plus de 11 % de gain. La convexité des pertes joue systématiquement contre vous.
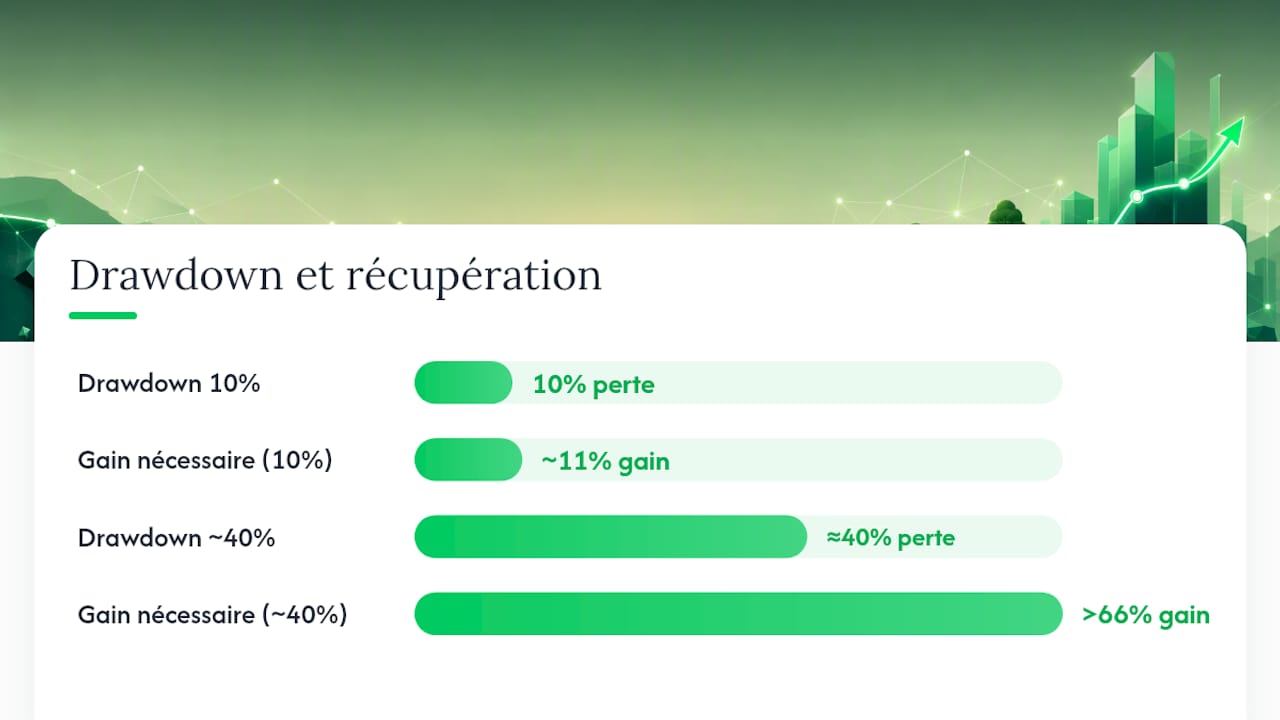
Le chiffre qui vous fait grimacer vous dit où fixer votre limite.
Sept méthodes concentrent la quasi-totalité de l’effet protecteur contre le drawdown, classées ici par impact réel sur la courbe de capital, d’après la synthèse de Pipcy sur la réduction du drawdown :
- Le risque fixe par trade (0,5 % à 2 % du capital) : c’est le socle. Tout le reste optimise autour de cette contrainte.
- Un ratio risque/rendement positif (viser au moins 1,5 pour 1) : cela compense un taux de réussite imparfait, qui reste la norme même chez les traders expérimentés.
- Des stop-loss stricts et non négociables : le stop doit refléter l’invalidation de la thèse, jamais un chiffre arbitraire choisi pour “voir venir”.
- L’évitement des positions corrélées : ouvrir cinq positions longues sur des paires ou indices corrélés équivaut souvent à une seule position cinq fois plus grosse.
- Des limites au niveau du compte : plafonds journaliers et hebdomadaires qui coupent l’activité avant que l’émotion prenne le relais.
- La diversification des configurations (setups) : ne pas dépendre d’un seul type de signal qui peut cesser de fonctionner sur plusieurs semaines.
- La réduction de taille en série de pertes : diminuer le risque par trade dès que le compte encaisse plusieurs échecs consécutifs, avant que le drawdown ne s’aggrave.
Ces sept leviers ne se substituent pas les uns aux autres, ils s’empilent. La discipline sur le sizing ne protège rien si la diversification est ignorée à côté.
Comment calculer la taille de position et l’adapter à l’ATR ?
La formule de base pour convertir un pourcentage de risque en taille de position tient en une ligne : Taille de position = (Capital × % de risque) / (Distance du stop × Valeur du point).
Le problème de cette formule, c’est qu’elle suppose que vous connaissez déjà la distance de votre stop. C’est là que l’ATR (Average True Range) entre en jeu. L’ATR-14 mesure l’amplitude moyenne des quatorze dernières bougies, une mesure directe de la volatilité récente de l’instrument. Un stop placé sans tenir compte de l’ATR se retrouve soit trop serré sur un marché agité, soit inutilement large sur un marché calme, gaspillant du risque dans les deux cas.
Voici le workflow concret à suivre avant chaque entrée :
- Calculez l’ATR-14 sur le timeframe de votre trade (la plupart des plateformes l’affichent directement en indicateur).
- Fixez la distance du stop à un multiple de l’ATR, généralement k = 2, soit deux fois l’ATR-14 depuis le point d’entrée.
- Vérifiez les corrélations avec vos positions ouvertes pour éviter de dupliquer une même exposition sous des habillages différents.
- Calculez la taille de position avec la formule ci-dessus, en utilisant la distance de stop issue de l’ATR.
- Validez le ratio risque/rendement : si le take-profit visé ne rapporte pas au moins 1,5 fois le risque engagé, le trade ne vaut pas la peine d’être pris, même avec un bon setup technique.
D’ailleurs, Signal Alpha rappelle que ce plafond de 2 % n’est pas arbitraire : au-delà, la vitesse d’accumulation du drawdown devient difficile à contrôler même avec un edge correct.
Conseil de pro : gardez une feuille de calcul ou une calculatrice de sizing toujours ouverte pendant vos sessions. Le calcul mental sous pression, juste avant d’entrer en position, est précisément le moment où les erreurs de taille se glissent.
Où placer le stop-loss et comment gérer la séquence du trade ?
Il existe cinq types de stop-loss, et confondre leurs usages est une source fréquente d’erreurs. Le stop structurel se place derrière un niveau technique clé, un plus bas ou un plus haut significatif dont la cassure invalide la thèse de trade. Le stop ATR utilise un multiple de la volatilité récente, typiquement deux fois l’ATR-14, pour s’adapter automatiquement au régime de marché. Le trailing stop ATR suit le prix à distance constante en ATR une fois le trade en gain, verrouillant progressivement les profits. Le stop temporel ferme la position après une durée définie si rien ne se passe, utile pour libérer du capital immobilisé sans direction claire. Le stop de session clôture systématiquement toute position ouverte à la fin d’une session de trading, une discipline particulièrement utile pour les day traders qui refusent de porter un risque overnight.
La règle pratique la plus robuste consiste à prendre le maximum entre le stop structurel (avec une marge de sécurité) et le stop ATR à k=2. Concrètement : calculez où se situe votre niveau d’invalidation technique, ajoutez un petit buffer pour éviter les chasses aux stops, puis comparez cette distance à deux fois l’ATR-14. Retenez la distance la plus large des deux. Un stop trop serré sur un marché volatil vous sort avant même que votre scénario ait eu le temps de se développer.
La séquence de gestion d’un trade suit une logique en quatre temps :
- Stop initial : posé dès l’entrée, selon la règle ci-dessus, jamais “à l’instinct”.
- Passage au seuil de rentabilité (breakeven) : une fois un premier objectif atteint (souvent 1R, soit une fois le risque initial), le stop remonte au niveau d’entrée pour neutraliser le risque de perte.
- Trailing progressif : le stop suit ensuite la tendance à distance ATR constante, laissant courir les gains sans les rendre.
- Verrouillage de profit : à 3R de gain, une pratique courante consiste à sécuriser 50 % de la position en la clôturant partiellement, tout en laissant le reste courir avec un trailing serré.
Une règle ne se discute pas : on n’élargit jamais un stop-loss en cours de trade. Capitheos le formule sans ambiguïté : repousser un stop pour “laisser respirer” une position perdante est le mécanisme numéro un de transformation d’une perte gérable en catastrophe de compte. Le stop est fixé avant l’entrée, sur des critères objectifs. Le modifier après, sous la pression du marché qui bouge contre vous, revient à laisser l’émotion réécrire votre plan de risque en temps réel.
Quelles limites de compte mettre en place contre le drawdown ?
Les stops protègent trade par trade, mais le drawdown se construit aussi à l’échelle du compte entier, sur plusieurs jours ou semaines de trades individuellement bien gérés mais cumulativement mauvais. C’est là qu’interviennent les coupe-circuits de compte, des seuils automatiques qui arrêtent l’activité avant que l’émotion prenne le dessus.
Les traders professionnels appliquent généralement une limite de perte journalière de 2 % à 3 % du capital et une limite hebdomadaire de 5 % à 6 %, des seuils qui préviennent directement la spirale du trading de revanche décrite par Binance Academy. Le mécanisme est connu : une perte déclenche une envie de “se refaire” immédiatement, ce qui pousse à sur-risquer sur le trade suivant, qui échoue à son tour, dans une boucle qui s’aggrave à chaque itération.
| Palier de drawdown | Action recommandée |
|---|---|
| Moins de 5 % | Continuer normalement, en respectant les règles de sizing habituelles |
| Entre 5 % et 10 % | Réduire le risque par trade à 0,5 %, réévaluer les setups en cours |
| Entre 10 % et 15 % | Passer en paper trading pour rompre le lien émotionnel avec l’argent réel |
| Au-delà de 15 % | Arrêt complet du trading en direct et audit statistique de la stratégie |
Ce barème, détaillé par Capitheos, fonctionne parce qu’il retire la décision du moment de la tentation.
La procédure à suivre quand un seuil est atteint suit une logique simple. D’abord, arrêt immédiat de toute nouvelle position, sans négociation avec soi-même. Ensuite, revue à froid des derniers trades pour identifier si l’erreur vient de l’exécution, du choix des setups, ou d’un changement de régime de marché. Le retour au trading en direct ne se fait qu’après validation objective, jamais sur une simple envie de “s’y remettre”.
Quelle checklist et quels outils suivre au quotidien ?
Une checklist pré-session évite les erreurs bêtes qui n’ont rien à voir avec l’analyse de marché : vérifier les connexions à la plateforme, contrôler les favoris et raccourcis pour ne pas se tromper d’instrument, désactiver les extensions de navigateur non nécessaires pendant les sessions de trading, et confirmer le niveau de risque autorisé pour la journée avant le premier trade. Pour les traders actifs sur les actifs décentralisés, une routine hebdomadaire de sécurité s’impose aussi : vérifier les autorisations de portefeuille accordées, purger les extensions inutilisées, contrôler l’activité récente, une discipline qui réduit les risques techniques évitables autant que les erreurs comportementales.
Le journal de trading reste l’outil le plus sous-estimé de toute la gestion du drawdown. Un journal utile suit systématiquement : le risque pris en pourcentage sur chaque trade, le drawdown maximum atteint sur la période, la longueur de la plus longue série de pertes consécutives, et le ratio risque/rendement réellement obtenu par rapport à celui visé au départ. Sans ces chiffres notés noir sur blanc, on répète les mêmes erreurs de sizing sans même s’en apercevoir.
Côté outils concrets :
- Une calculatrice de taille de position, intégrée à la plateforme ou en feuille de calcul séparée, pour éliminer le calcul mental sous pression.
- Des scripts ou coupe-circuits automatisés sur certaines plateformes, qui ferment les positions ou bloquent l’ouverture de nouveaux trades une fois un seuil de drawdown atteint.
- Des alertes basées sur l’ATR, pour être notifié quand la volatilité change de régime et impose de recalculer les distances de stop.
- Un calculateur de dilution pour les traders sur actions à faible capitalisation, où la dilution d’actions peut fausser silencieusement le calcul de risque réel sur une position.
Conseil de pro : automatisez ce qui peut l’être. Une limite journalière fixée manuellement se contourne facilement dans le feu de l’action ; un coupe-circuit programmé sur la plateforme, non.
Comment TPScanner applique concrètement ces règles
TPScanner traduit ces principes en workflow direct. L’analyse de confluence multi-timeframe aide à repérer les positions qui se chevauchent trop, un moyen concret d’éviter les corrélations cachées évoquées plus haut. Chaque capture est supprimée après analyse, ce que confirme la page produit de TPScanner. Le résultat : les calculs de sizing et de placement de stop qui prennent normalement de longues minutes se font en quelques secondes, sans y sacrifier la rigueur.
Ce qui marche vraiment contre le drawdown
La prévention bat toujours la récupération. Un compte qui descend sous 25 % à 30 % de drawdown entre dans une zone où remonter avec la même méthode devient pratiquement illusoire, comme le montre l’analyse de Signal Alpha : la charge mathématique du rattrapage dépasse ce qu’une stratégie ordinaire peut raisonnablement produire. Mieux vaut donc plafonner le risque avant d’y arriver que chercher une solution miracle une fois dedans.
Deux règles ne se négocient jamais : ne jamais élargir un stop en cours de route, et documenter chaque trade même (surtout) les mauvais. Les signaux d’arrêt existent, ils sont juste souvent ignorés parce qu’on préfère croire que le trade suivant réparera tout. Le protocole de coupe-circuit décrit plus haut n’est utile que si vous le respectez au moment précis où vous avez le plus envie de l’ignorer.
— Mathieu
Tester gratuitement l’analyse automatisée de vos plans de trade
Les calculs de sizing et le placement de stop décrits plus haut demandent de la rigueur à chaque trade, et c’est précisément là que la plupart des traders relâchent l’effort après quelques semaines.
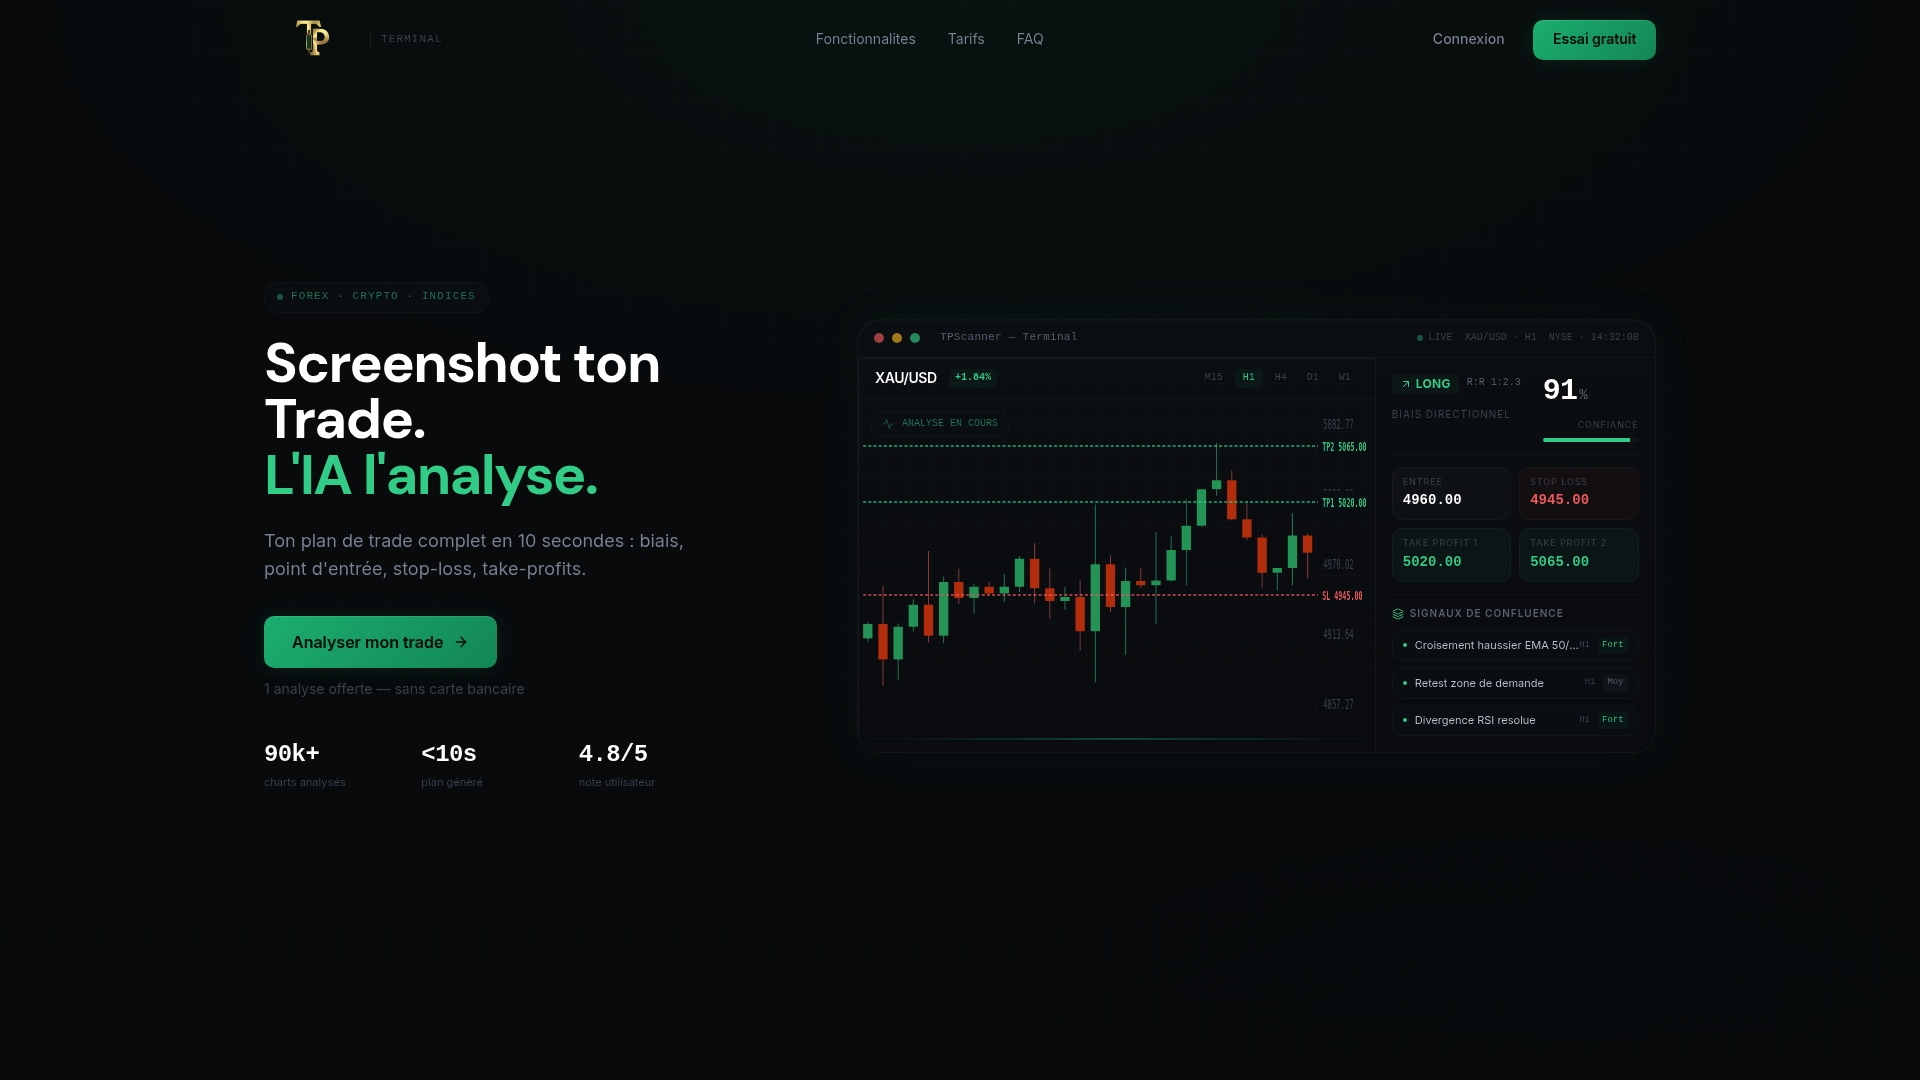
L’abonnement Essentiel démarre à 23 € par mois (ou 276 € par an), l’offre Avancé à 63 € par mois (756 € par an), et la formule Pro à 119 € par mois (1 428 € par an) pour les traders qui multiplient les analyses. Chaque capture d’écran est supprimée après traitement, ce qui contribue à la confidentialité des données. Testez votre premier plan de trade gratuitement sur Tpscanner et comparez le résultat à votre propre calcul de sizing.
Sources
- Signal Alpha — Dimensionner risque & money management
- Pipcy — Réduire le drawdown en trading
- Capitheos — Money management et règle du 1 %
Questions fréquentes
Qu’est-ce qu’une limite de drawdown en trading ?
Une limite de drawdown est un seuil de perte prédéfini, calculé sur le capital, au-delà duquel un trader s’engage à réduire son risque ou à arrêter de trader.
Un drawdown de 20 % est-il grave ?
Un drawdown supérieur à 25–30 % signale qu’il faut agir : cette zone est identifiée par Signal Alpha comme celle où la récupération avec la même méthode devient très difficile. À ce niveau, réduire fortement le risque par trade et auditer la stratégie est plus sage que de continuer au même rythme.
Pourquoi un drawdown de 50 % est-il plus difficile à récupérer qu’un drawdown de 10 % ?
Cette asymétrie mathématique explique pourquoi limiter le risque par trade à environ 1 % pèse autant sur la survie à long terme d’un compte.
Quel niveau de drawdown est acceptable en trading ?
Au-delà de 15 %, le protocole recommandé passe par le paper trading et un audit de la stratégie, et au-delà de 25 à 30 %, la récupération par la même méthode devient peu réaliste selon Signal Alpha.
TPScanner aide-t-il vraiment à limiter le drawdown ?
TPScanner ne remplace pas la discipline du trader, mais il automatise le calcul de taille de position et la proposition de niveaux de stop-loss et take-profit à partir d’une capture d’écran, ce qui réduit les erreurs de sizing manuel décrites plus haut. L’essai gratuit permet de tester une première analyse directement sur Tpscanner.