Le risque de ruine : comment le calculer et le réduire en trading
Maîtrisez le risque de ruine : apprenez à le calculer et à le réduire pour protéger votre compte, visez moins de 0,5 % et évitez qu'il dépasse 1 %.
Le risque de ruine : comment le calculer et le réduire en trading
Le risque de ruine, c’est la probabilité mathématique que votre compte de trading descende jusqu’à un seuil dont vous ne pouvez plus revenir, celui où vous arrêtez de trader faute de capital. Ce risque n’est jamais nul, mais il se calcule et surtout, il se réduit. La plupart des praticiens sérieux visent un risque de ruine inférieur à 0,5 % ; passé 1 %, la probabilité de tout perdre devient un vrai danger statistique, pas une hypothèse théorique.
En bref:
- La probabilité de ruine en trading doit idéalement rester en dessous de 0,5 %, car au-delà de 1 %, le risque de tout perdre devient significatif.
- Le drawdown mesure une perte passée, alors que le risque de ruine estime la chance d’atteindre un point de non-retour dans le futur.
- La formule standard pour calculer le risque de ruine dépend de l’avantage statistique et du nombre de pertes consécutives tolérables, mais une simulation Monte-Carlo offre une analyse plus fiable pour les stratégies complexes.
- Réduire le risque de ruine repose surtout sur la maîtrise du sizing, notamment en limitant le risque par trade à 1-2 % et en améliorant le ratio risque/rendement.
- Les outils de simulation et la tenue d’un journal de trading aident à anticiper et limiter la vulnérabilité face aux pertes exceptionnelles.
Table des matières
- Risque de ruine ou drawdown : ne confondez plus les deux
- Comment calculer le risque de ruine : formules et simulation
- Ce que révèlent les scénarios chiffrés sur votre sizing
- Cinq leviers qui réduisent réellement votre risque de ruine
- Trading, assurance, jeux : trois définitions d’un même point de rupture
- Quels calculateurs utiliser et comment lire leurs résultats
- Comment Tpscanner renforce votre discipline de sizing
- Ce que je retiens après avoir creusé le sujet
- Sources
- Questions fréquentes
Risque de ruine ou drawdown : ne confondez plus les deux
Le drawdown mesure une perte réelle, du sommet de votre capital jusqu’au creux atteint : c’est un chiffre absolu, exprimé en euros ou en pourcentage, qui décrit ce qui s’est déjà produit. Le risque de ruine, lui, est une probabilité projetée dans le futur : quelle chance avez-vous, avec votre stratégie actuelle, d’atteindre un jour ce fameux point de non retour ? Wikipédia définit le concept comme la probabilité statistique d’atteindre ce point de ruine, ce qui vous force à cesser l’activité, qu’il s’agisse de trading, de jeu ou d’assurance.
Trois exemples concrets clarifient la distinction :
- Un joueur qui mise à pile ou face avec un avantage nul verra son capital fluctuer, mais sa probabilité de ruine tend vers 100 % à long terme s’il continue indéfiniment.
- Un trader qui a subi 30 % de drawdown a vécu une perte mesurable ; cela ne dit rien, en soi, sur son risque de ruine futur si sa méthode reste rigoureuse.
- Un assureur suit sa probabilité de ruine actuarielle sur plusieurs années, pas son drawdown mensuel, car son horizon de décision est réglementaire et non journalier.
Utilisez le drawdown pour évaluer ce qui s’est passé. Utilisez le risque de ruine pour décider si votre stratégie actuelle est viable à long terme.
Comment calculer le risque de ruine : formules et simulation
La formule de référence en trading, popularisée par plusieurs sites spécialisés, s’écrit ainsi : Risque de ruine = ((1 − A) / (1 + A))^U, où A représente votre avantage statistique et U le nombre de pertes consécutives que votre compte peut absorber avant la ruine. Cette formule vient d’une adaptation de modèles de paris symétriques, mais elle reste une approximation utile plutôt qu’une vérité absolue.
- Calculer A, votre avantage réel. A se déduit de votre taux de gain et de votre ratio risque/rendement (R:R) : plus votre taux de réussite dépasse 50 % et plus votre ratio R:R est favorable, plus A augmente et plus votre risque de ruine chute.
- Déterminer U selon votre tolérance. U correspond au nombre de pertes consécutives qui viderait votre capital au rythme de votre sizing actuel : un compte qui risque 10 % par trade a un U beaucoup plus bas qu’un compte qui risque 1 %.
- Appliquer le critère de Kelly pour le sizing optimal. Le calculateur de Brokercheck rappelle que Kelly donne un pourcentage mathématiquement optimal à risquer par trade pour maximiser la croissance du capital ; beaucoup de traders préfèrent toutefois le « Half Kelly », soit la moitié de ce pourcentage, pour amortir la volatilité que Kelly plein tend à produire.
- Passer à la simulation Monte-Carlo pour les cas complexes. Quand votre stratégie a des rendements irréguliers ou des corrélations entre trades, la formule fermée devient trop simpliste. Un simulateur Monte-Carlo rejoue des milliers de séquences aléatoires de vos trades passés pour estimer une distribution de résultats plutôt qu’un chiffre unique.
La formule fermée convient pour un premier diagnostic rapide. Le Monte-Carlo s’impose dès que vous voulez tester la robustesse d’une stratégie face à des séquences de pertes inhabituelles, ce que la formule seule ne capture pas.
Ce que révèlent les scénarios chiffrés sur votre sizing
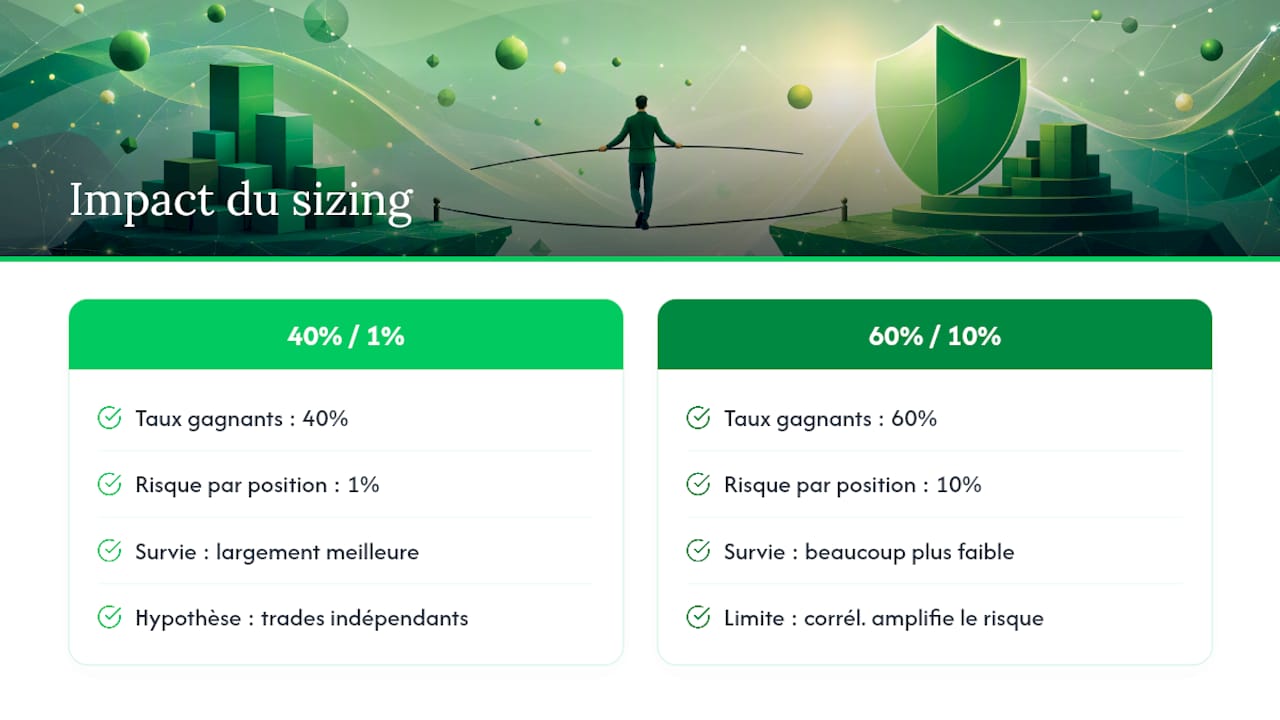
Les chiffres parlent plus fort que les principes généraux ici. Un simulateur comme celui de Toolita montre que doubler la taille d’une position peut multiplier le risque de ruine par plusieurs ordres de grandeur, pas seulement le doubler.
Le point à retenir : le sizing pèse plus lourd que la précision. Un trader qui gagne 40 % du temps mais risque seulement 1 % par position survit largement plus longtemps qu’un trader qui gagne 60 % du temps en risquant 10 % par trade à chaque fois. La sensibilité du modèle aux hypothèses reste réelle : ces calculs supposent des trades indépendants, ce qui est rarement vrai sur des marchés où plusieurs positions corrélées peuvent chuter en même temps.
Cinq leviers qui réduisent réellement votre risque de ruine
Réduire ce risque n’exige pas une refonte totale de votre méthode. Cinq ajustements concrets suffisent, et ils se combinent.
- Limitez votre risque quotidien à 1-2 % du capital. C’est le levier le plus puissant, car il agit directement sur U, le nombre de pertes consécutives que votre compte peut encaisser avant la ruine.
- Améliorez votre précision d’entrée avant d’augmenter votre taille. Chaque point de taux de gain gagné en filtrant mieux vos signaux fait grimper A plus efficacement qu’un sizing agressif.
- Visez un ratio risque/rendement supérieur à 1:2. Laisser courir les gains et couper vite les pertes améliore A sans toucher au taux de réussite.
- Surveillez votre effet de levier et diversifiez vos expositions. Un levier élevé sur des actifs corrélés reproduit artificiellement le scénario du sizing trop gros, même si chaque position individuelle paraît raisonnable.
- Tenez un journal de trading et fixez des règles d’arrêt strictes. L’évaluation périodique des risques, un principe issu de méthodologies de gestion des risques professionnels, s’applique directement ici : documenter et réviser régulièrement révèle des dérives avant qu’elles ne deviennent critiques.
Conseil de pro : Une amélioration modeste de votre ratio R:R, combinée à un sizing réduit d’un ou deux points, peut faire chuter votre risque de ruine bien plus qu’un ajustement isolé sur un seul paramètre. Les leviers se multiplient, ils ne s’additionnent pas.
Trading, assurance, jeux : trois définitions d’un même point de rupture
Le concept change de visage selon le domaine, même si la logique probabiliste reste identique.
- En trading, le point de ruine correspond souvent à un appel de marge ou à l’épuisement du capital disponible pour ouvrir de nouvelles positions ; la marge disponible fixe la limite pratique.
- En assurance, la théorie de la ruine est une branche actuarielle formelle qui modélise la probabilité d’insolvabilité d’un assureur selon ses primes encaissées, ses sinistres versés et ses réserves ; les politiques de réassurance servent justement à maintenir cette probabilité sous un seuil réglementaire acceptable.
- Dans les jeux de hasard, la ruine du joueur est un résultat classique : sans avantage statistique positif, la probabilité de ruine tend vers 100 % à long terme, quelle que soit la taille du capital de départ.
Quels calculateurs utiliser et comment lire leurs résultats
Un bon calculateur de risque de ruine demande cinq entrées minimum : votre capital total, votre risque par trade, votre taux de gain historique, votre ratio R:R moyen et un horizon de trades à simuler.
- Des outils comme Myfxbook, Toolita ou Brokercheck traduisent ces paramètres en un pourcentage ou une classe de risque (faible, modéré, élevé), ce qui donne un premier repère rapide.
- Ces calculateurs simplifient souvent des hypothèses comme l’indépendance entre trades ; validez toujours leur estimation par une simulation Monte-Carlo plus poussée si votre stratégie a des rendements irréguliers.
- Croisez systématiquement une estimation analytique rapide avec un backtest réaliste, en tenant compte du slippage et des périodes de forte corrélation entre marchés.
- Testez toute nouvelle configuration en compte démo avant de migrer en réel, même si le calculateur affiche un risque de ruine rassurant sur le papier.
Comment Tpscanner renforce votre discipline de sizing
Réduire le risque de ruine passe par la précision d’exécution autant que par les calculs théoriques. Tpscanner analyse vos captures d’écran de graphiques pour détecter automatiquement l’instrument, le timeframe et les niveaux clés, puis propose des niveaux d’entrée, de stop-loss et de take-profit avec un calcul de sizing selon votre risque défini.
- La détection automatique réduit les erreurs de lecture de graphique, une source fréquente d’entrées mal placées qui dégradent votre taux de gain réel.
- Le calcul de sizing selon le risque aide à respecter la règle des 1-2 % par trade sans recalcul manuel à chaque position.
- L’outil reste une aide à la décision : il ne remplace pas la validation statistique de votre stratégie sur un historique de trades suffisant.
- Les données sont supprimées après analyse, ce qui préserve la confidentialité des plans de trading.
Un essai gratuit permet de tester concrètement l’apport de l’outil sur vos propres graphiques avant de s’engager sur un abonnement.
Ce que je retiens après avoir creusé le sujet
Le sizing bat toujours la précision quand il s’agit de survie. Beaucoup de traders cherchent à améliorer leur taux de gain alors que réduire leur risque par trade de 5 % à 1 % ferait plus pour leur longévité. Testez vos réglages en démo, tenez un journal honnête, et acceptez qu’aucun calcul ne remplace une approche probabiliste humble face aux marchés.
— Mathieu
Sources
- Risque de ruine en trading : formule, calcul et comment le réduire — Broker‑Forex
- Calculatrice du risque de ruine — Myfxbook
- Risque de ruine — Wikipédia
- Calculateur de Risque de Ruine · Toolita
Questions fréquentes
Qu’est-ce que le risque de ruine en trading ?
C’est la probabilité que votre compte atteigne un seuil de perte irréversible, généralement un appel de marge ou l’épuisement du capital disponible, selon votre sizing et votre avantage statistique actuel.
Quels sont les 3 types de risques à considérer en trading ?
On distingue généralement le risque de marché (variation des prix), le risque de liquidité (impossibilité de sortir d’une position au bon prix) et le risque opérationnel (erreurs d’exécution ou de plateforme), qui s’ajoutent tous au calcul du risque de ruine.
Quelles sont les 3 composantes du risque de ruine ?
Les trois paramètres clés sont votre avantage statistique (A, dérivé du taux de gain et du ratio R:R), le nombre de pertes consécutives tolérables (U) et la taille de votre position relative à votre capital total.
Quel seuil de risque de ruine viser en trading ?
La plupart des praticiens recommandent de rester sous 0,5 % ; au delà de 1 %, le risque devient statistiquement significatif et mérite un ajustement immédiat du sizing.
La formule de risque de ruine est-elle fiable à 100 % ?
Non, elle repose sur des hypothèses simplifiées comme l’indépendance des trades ; une simulation Monte-Carlo donne une estimation plus robuste pour les stratégies aux rendements irréguliers ou corrélés.