Win rate vs risk/reward : lequel compte vraiment ?
Win rate ou ratio risque/rendement : comment les deux s'articulent, le win rate d'équilibre pour chaque ratio, l'espérance et des exemples chiffrés pour trader.

Win rate vs risk/reward : lequel compte vraiment ?
Aucun des deux ne suffit seul. Le win rate dit à quelle fréquence vous gagnez, le ratio risque/rendement dit de combien vous gagnez par rapport à ce que vous perdez. Ce qui décide de votre rentabilité, c’est leur combinaison, qu’on mesure avec l’espérance. Voici comment les calculer, les lire ensemble et éviter les pièges d’un ratio qui paraît beau sur le papier.
En bref
- Le win rate est la part de trades gagnants. Le ratio risque/rendement compare la distance entrée-stop à la distance entrée-objectif.
- Le win rate d’équilibre se calcule par 1 ÷ (1 + R) : 50 % pour 1:1, 33,3 % pour 1:2, 25 % pour 1:3.
- Le bon indicateur est l’espérance : (win rate × gain moyen) − (taux de perte × perte moyenne), idéalement exprimée en R.
- Frais, spread et slippage réduisent l’espérance réelle : comptez-les avant de juger une stratégie.
Table des matières
- Ce que mesurent vraiment le win rate et le risque/rendement
- Comment calculer le ratio risque/rendement
- Le win rate d’équilibre : ce qu’il faut gagner pour ne pas perdre
- L’espérance : l’indicateur qui réunit les deux
- Pourquoi un beau ratio ne suffit pas
- Ce que les frais et l’exécution changent au ratio prévu
- Quel couple choisir selon votre style
- Protéger le capital pendant les séries de pertes
- Notre point de vue
- Passer du calcul à l’analyse de votre graphique
- Une méthode simple pour arbitrer win rate et ratio
- FAQ
- Sources
Ce que mesurent vraiment le win rate et le risque/rendement
Le win rate, ou taux de réussite, est la fraction de trades gagnants : le nombre de trades bénéficiaires divisé par le nombre total de trades. Sur 100 trades dont 45 sont gagnants, votre win rate est de 45 %. Il ne dit rien de la taille des gains ni des pertes.
Le ratio risque/rendement (R:R) répond à une autre question. Il compare ce que vous risquez, la distance entre l’entrée et le stop, à ce que vous visez, la distance entre l’entrée et l’objectif. Un stop à 20 points et un objectif à 60 points donnent un ratio de 1:3.
Les deux indicateurs sont donc complémentaires : le premier renseigne sur la fréquence des gains, le second sur leur taille relative. Ensemble, ils déterminent l’espérance, et le win rate seul ne suffit pas à juger la rentabilité.
Un point de vocabulaire utile : le ratio affiché au moment de l’entrée est un ratio prévu. Comme le rappelle l’Académie Caibull, un plan 2:1 ne dit rien de la probabilité d’atteindre l’objectif : il décrit seulement le gain et la perte attendus si le scénario se réalise. Le win rate, lui, est un résultat observé sur un échantillon de trades.
Comment calculer le ratio risque/rendement
Le calcul tient en trois prix : l’entrée, le stop-loss et le take-profit.
- Mesurez le risque : |entrée − stop-loss|.
- Mesurez le rendement visé : |take-profit − entrée|.
- Divisez le second par le premier. Le résultat est R.
Exemple sur un achat d’or (XAU/USD) : entrée à 2 400, stop à 2 390, objectif à 2 430. Le risque est de 10 points, le rendement visé de 30 points. Le ratio est de 1:3, soit R = 3.
Sur un achat de Bitcoin : entrée à 60 000 $, stop à 58 800 $, objectif à 62 400 $. Risque de 1 200 $, rendement de 2 400 $ : ratio de 1:2.
Attention au sens de lecture. Certains écrivent 1:2 (je risque 1 pour gagner 2), d’autres 2:1 pour la même chose. Fixez une convention et gardez-la dans votre journal de trading. Dans cet article, 1:2 signifie que l’on vise deux fois le risque.
Le ratio ne vous dit pas encore combien miser. Pour cela, il faut fixer le montant risqué par trade puis en déduire la taille de position. Nous détaillons cette étape dans notre guide sur le risque par trade.
Le win rate d’équilibre : ce qu’il faut gagner pour ne pas perdre
C’est le cœur du sujet. Pour un ratio donné, il existe un win rate minimum en dessous duquel la stratégie perd de l’argent. Il se calcule par 1 ÷ (1 + R), où R est le gain moyen divisé par la perte moyenne. L’Académie Caibull donne la même logique dans un modèle sans coûts : la perte prévue divisée par la somme du gain et de la perte prévus, soit environ 33,3 % pour un plan 2:1.
Voici le tableau complet, calculé avec cette formule (hors frais) :
| Ratio risque/rendement | R | Win rate d’équilibre |
|---|---|---|
| 1:0,5 | 0,5 | 66,7 % |
| 1:1 | 1 | 50 % |
| 1:1,5 | 1,5 | 40 % |
| 1:2 | 2 | 33,3 % |
| 1:3 | 3 | 25 % |
| 1:4 | 4 | 20 % |
| 1:5 | 5 | 16,7 % |
Deux lectures en découlent. Un trader qui vise de petits gains avec de larges stops (ratio 1:0,5) doit gagner deux trades sur trois rien que pour faire du surplace. À l’inverse, un trader à 1:3 peut perdre trois trades sur quatre et rester à l’équilibre.
Ce tableau est un seuil, pas un objectif. Être à l’équilibre, c’est ne rien gagner. La rentabilité commence au-dessus, et seulement si votre win rate réel est bien celui que vous mesurez sur un échantillon suffisant de trades.
L’espérance : l’indicateur qui réunit les deux
Pour juger une stratégie, on passe par l’espérance par trade. Elle s’écrit win rate × gain moyen − (1 − win rate) × perte moyenne, et la stratégie est profitable lorsqu’elle est positive. En exprimant les résultats en multiples du risque ®, on obtient une formule simple :
Espérance (en R) = win rate × R − (1 − win rate) × 1
Quatre profils comparés, tous calculés avec cette formule :
| Profil | Win rate | Ratio | Calcul | Espérance par trade |
|---|---|---|---|---|
| Scalpeur « je gagne souvent » | 70 % | 1:0,3 | 0,7 × 0,3 − 0,3 | −0,09 R |
| Prudent | 60 % | 1:0,5 | 0,6 × 0,5 − 0,4 | −0,10 R |
| Équilibré | 40 % | 1:2 | 0,4 × 2 − 0,6 | +0,20 R |
| Suiveur de tendance | 30 % | 1:3 | 0,3 × 3 − 0,7 | +0,20 R |
Le scalpeur qui gagne sept trades sur dix perd de l’argent sur la durée, alors que le suiveur de tendance qui perd sept trades sur dix en gagne. Un win rate élevé donne une impression de maîtrise, mais ne prouve rien tant qu’on ignore la taille moyenne des gains et des pertes.
Raisonner en R a un autre avantage : l’espérance devient indépendante du montant misé. +0,20 R signifie qu’en moyenne, chaque trade rapporte 20 % de ce que vous y risquez. Sur 100 trades à 50 € de risque, cela représente 1 000 € bruts. Ce chiffre n’est qu’une moyenne théorique, la variance d’une série de trades pouvant être très éloignée.

Pourquoi un beau ratio ne suffit pas
Il est facile d’obtenir un ratio flatteur : il suffit d’éloigner le take-profit. Un objectif à 1:5 paraît séduisant, mais l’Académie Caibull souligne qu’en éloignant l’objectif, on le rend généralement moins probable, si bien que le ratio seul ne prouve pas la qualité d’un setup.
La question à se poser n’est donc pas « quel ratio puis-je afficher ? » mais « quel ratio le marché me laisse-t-il raisonnablement atteindre à cet endroit ? ». Un objectif doit s’appuyer sur un niveau technique réel : un support, une résistance, un plus haut précédent. Même logique pour le stop : le placer trop près pour gonfler le ratio revient à se faire sortir par le bruit du marché. Notre guide du stop-loss explique comment le positionner sur la structure plutôt que sur un montant arbitraire, et le plan de sortie montre comment fixer l’objectif avant d’entrer.
Nous avons aussi consacré un article au ratio risque/récompense face au taux de réussite, si vous voulez approfondir le débat côté ratio.
Ce que les frais et l’exécution changent au ratio prévu
Le ratio du plan de trade n’est jamais celui que vous encaissez. Le spread, les commissions, les frais de financement et le slippage (exécution à un prix différent de celui demandé lors de mouvements brusques ou de gaps) grignotent chaque trade.
L’AMF le documente pour les particuliers en France : les intermédiaires se rémunèrent notamment par les commissions, le spread et les frais de report, et les frais de financement et commissions relevés représentaient 14,2 % des pertes des clients. Le même rapport, portant sur des périodes d’observation de quatre ans entre 2009 et 2013, constate que 89,4 % des 14 799 clients actifs étudiés étaient perdants. Ces chiffres sont anciens, mais ils rappellent qu’un edge théorique ne survit pas toujours aux coûts réels.
Un exemple chiffré, avec des coûts hypothétiques. Une stratégie à 40 % de win rate et 1:2 affiche +0,20 R. Si spread et commissions coûtent en moyenne 0,10 R par trade, l’espérance tombe à +0,10 R : la moitié de l’avantage a disparu. À 0,20 R de coûts, il ne reste rien. Plus le stop est serré, plus les coûts pèsent en proportion : c’est le piège classique du scalping, détaillé dans notre article sur le stop loss en scalping.

Calculez donc votre espérance avec vos résultats nets, frais inclus, et pas avec les ratios théoriques de vos plans.
Quel couple choisir selon votre style
Il n’existe pas de « bon » ratio universel. Le couple dépend de votre méthode et de l’instrument.
- Trend following, swing : win rate souvent plus bas, ratios de 1:2 à 1:4. Vous acceptez de nombreuses petites pertes et attendez les trades qui courent.
- Retour à la moyenne, range : win rate plus élevé, ratios proches de 1:1 ou en dessous. La marge d’erreur est mince, les coûts sont décisifs.
- Scalping : ratios courts, forte fréquence. L’exécution et les frais deviennent le sujet principal.
Quelle que soit la famille, la démarche est la même : mesurez votre win rate réel et votre gain/perte moyen sur au moins quelques dizaines de trades, calculez l’espérance, puis vérifiez qu’elle reste positive après coûts. Sans journal de trading, vous naviguez à l’aveugle.
Protéger le capital pendant les séries de pertes
Un win rate de 35 % signifie des séries de pertes normales. Avec une stratégie à 35 %, enchaîner cinq ou six pertes n’a rien d’anormal. Si vous risquez trop par trade, une telle série peut devenir fatale. Il est généralement conseillé de ne pas dépasser 2 % de risque par position, repère cité par un blog spécialisé et à adapter à votre situation.
Plus votre win rate est bas, plus ce plafond compte. Pour aller plus loin, voyez notre article sur le risque de ruine et celui sur la façon de limiter le drawdown. Si vous tradez avec effet de levier, gardez en tête l’avertissement de l’AMF : avec les CFD, on peut perdre toute sa mise et même davantage. En France, le levier est plafonné à 30 sur les principales paires de devises, 5 sur les actions et 2 sur les crypto-monnaies. Les traders crypto trouveront des règles adaptées dans notre guide de gestion du risque crypto.
Notre point de vue
Chez TPScanner, nous voyons le même schéma chez les traders qui démarrent : ils cherchent un win rate élevé, parce qu’il rassure, et ils fixent leurs stops et leurs objectifs à l’instinct. Le problème n’est pas le win rate, c’est que le ratio est décidé trop tard, souvent après l’entrée.
Notre approche est de renverser l’ordre. Avant de cliquer, vous devez savoir où est l’invalidation du scénario (le stop), où se trouve un objectif crédible (le take-profit) et ce que ce couple implique en win rate minimum. C’est pour cela que notre outil part de votre capture d’écran pour détecter l’instrument, le timeframe et les niveaux clés, puis propose une entrée, un stop et un take-profit, avec le sizing de position selon votre risque.
Nous ne prétendons pas qu’un outil remplace votre jugement. Notre but est de vous faire gagner du temps sur la structuration et de vous donner un cadre cohérent, trade après trade, que vous pouvez ensuite mesurer dans votre historique d’analyses. C’est cette discipline qui rend l’espérance lisible.
Mathieu
Passer du calcul à l’analyse de votre graphique
Si vous voulez appliquer cette méthode sans refaire vos calculs à la main, TPScanner transforme une capture d’écran en plan de trading structuré : instrument, timeframe, niveaux clés, entrée, stop-loss, take-profit et taille de position selon votre risque. Aucun prompt à rédiger, et les captures sont supprimées après analyse. Une analyse est offerte pour tester. Ensuite, les formules démarrent à 23 € par mois pour l’offre Essentiel, avec des paliers Avancé (63 € par mois) et Pro (119 € par mois) selon votre volume d’analyses.
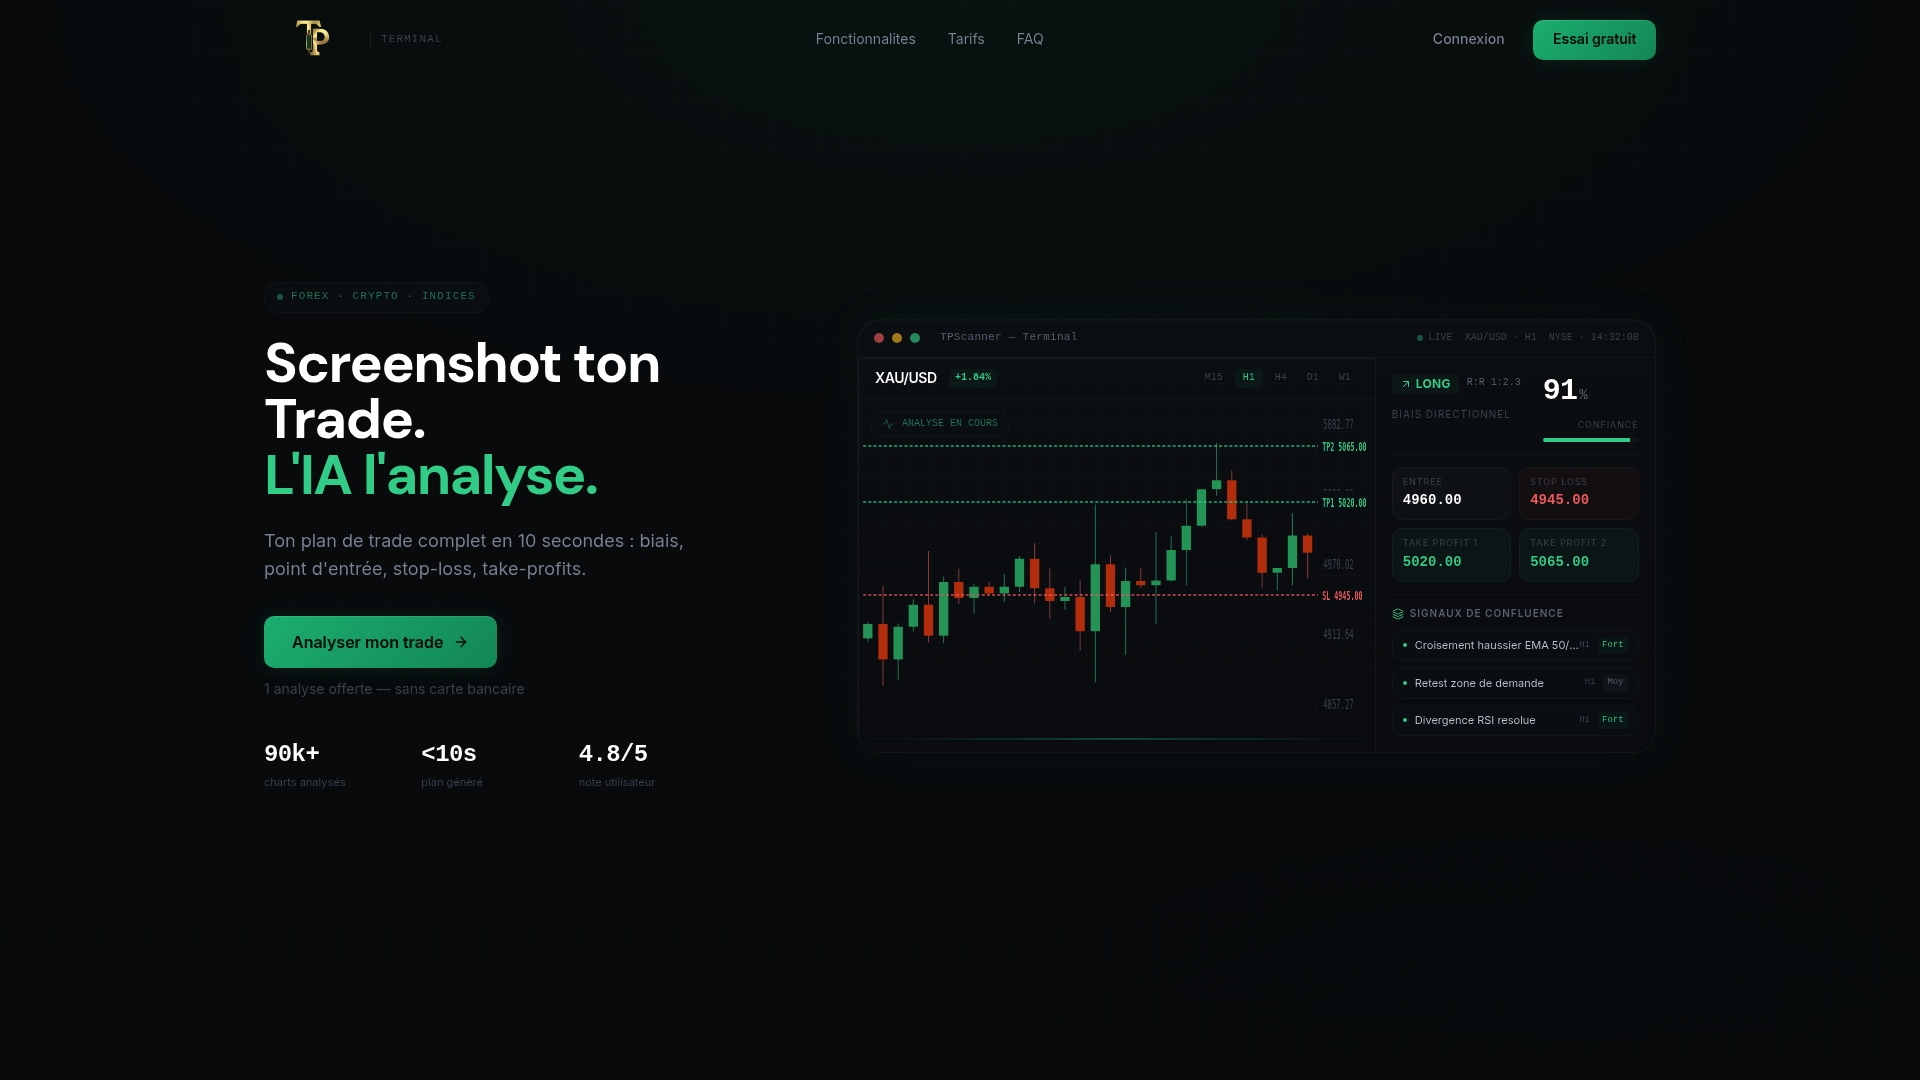
Vous pouvez ainsi comparer, sur chaque graphique, le ratio proposé au win rate d’équilibre correspondant, avant de décider d’entrer.
Une méthode simple pour arbitrer win rate et ratio
- Fixez le ratio prévu à partir de niveaux techniques réels, pas d’un chiffre cible.
- Calculez le win rate d’équilibre avec 1 ÷ (1 + R).
- Comparez-le à votre win rate mesuré sur votre journal. L’écart est votre marge de sécurité.
- Passez en espérance nette : retirez spread, commissions et swap.
- Plafonnez le risque par trade pour survivre aux séries de pertes. Voir aussi notre guide de gestion du risque en trading et celui de la gestion de position.
- Réévaluez tous les 30 à 50 trades, sans changer de méthode au gré d’une mauvaise série.
Ce qui compte, résume la définition de HubTrading, c’est le couple entre le ratio et le win rate réels de la méthode, pas l’un des deux isolément.
FAQ
Vaut-il mieux un win rate élevé ou un bon ratio risque/rendement ?
Aucun des deux n’est meilleur en soi. Un win rate de 70 % avec un ratio de 1:0,3 perd de l’argent, alors qu’un win rate de 30 % avec 1:3 en gagne. Ce qui compte est l’espérance, qui combine les deux et doit rester positive après frais.
Quel win rate faut-il pour être rentable avec un ratio de 1:2 ?
Il faut dépasser 33,3 %, soit 1 ÷ (1 + 2). À ce niveau, vous êtes à l’équilibre avant frais. Visez plus haut pour absorber le spread, les commissions et le slippage, et vérifiez-le sur votre propre historique de trades.
Un ratio de 1:3 est-il toujours préférable à 1:2 ?
Non. Éloigner le take-profit augmente le ratio, mais rend généralement l’objectif moins probable. Un 1:3 n’est meilleur que si le marché a des raisons techniques d’atteindre ce niveau. Mesurez le win rate obtenu à chaque distance d’objectif avant de trancher.
Combien de trades faut-il pour mesurer son win rate ?
Plus l’échantillon est large, plus la mesure est fiable. Quelques dizaines de trades donnent un premier repère, mais restent sensibles à la chance. Tenez un journal qui note l’entrée, le stop, l’objectif, le résultat en R et les frais pour que l’analyse soit exploitable.
Sources
- Mesures de rendement et de risque, HFT Book
- Ratio risque/rendement (R:R), HubTrading
- Risque et rendement : pourquoi un plan 2:1 n’est pas une garantie, Académie Caibull
- Étude des résultats des investisseurs particuliers sur le trading de CFD et de Forex en France, AMF
- Les CFD (contracts for difference), AMF
- QUANTIFIER, stratégies d’investissement quantitatives