Calibrez vos stops à 1,5–3× ATR en trading, méthode pas à pas
Placer stops et définir la taille de position avec l'ATR : formule, exemples chiffrés multi actifs, checklist anti erreurs et automatisation via TPScanner.
Calibrez vos stops à 1,5–3× ATR en trading, méthode pas à pas
L’ATR mesure l’ampleur moyenne des mouvements de prix, pas leur direction. Concrètement : calibrez vos stop-loss et votre taille de position sur un multiple de l’ATR, réglé par défaut sur 14 périodes, plutôt que sur un chiffre arbitraire. Cette valeur reste une base statistique à confronter systématiquement aux niveaux de support et de résistance visibles sur le graphique. Ce n’est jamais une vérité absolue.
En bref:
- L’ATR mesure l’amplitude moyenne des mouvements de prix, non leur direction, et doit être calibré avec un multiple selon l’horizon de trading.
- Il est crucial de confronter le niveau ATR au support ou résistances techniques pour placer un stop pertinent et éviter un affichage trop serré ou trop lâche.
- La valeur de l’ATR doit être convertie en pourcentage du prix pour comparer efficacement la volatilité relative entre différents actifs.
- Le calcul précis de la taille de position repose sur l’ATR, le risque maximal accepté, et un multiplicateur adapté à la durée de la position.
- La combinaison de l’ATR avec d’autres indicateurs, comme une moyenne mobile ou un RSI, améliore la fiabilité des signaux de trading.
Table des matières
- Comment calculer l’ATR : True Range, formule de Wilder et exemple chiffré
- Utiliser l’ATR pour placer le stop-loss et calculer la taille de position
- Comment fonctionne un stop suiveur basé sur l’ATR ?
- Quelles combinaisons d’indicateurs renforcent l’usage de l’ATR ?
- Comment paramétrer l’ATR sur TradingView et MetaTrader ?
- Quelles sont les limites de l’ATR et comment les éviter ?
- Comment j’intègre l’ATR dans ma routine de trading
- Automatiser vos calculs ATR avec Tpscanner
- Sources
Comment calculer l’ATR : True Range, formule de Wilder et exemple chiffré
L’Average True Range a été conçu par J. Welles Wilder dans les années 1970, à une époque où il travaillait surtout sur les marchés de matières premières. Son constat : la fourchette haut/bas d’une seule bougie ne suffit pas à capturer la vraie amplitude d’un mouvement, surtout quand le marché gappe entre deux séances.
Le calcul se fait en deux temps.
- Calculer le True Range (TR) de chaque bougie. C’est le maximum de trois valeurs : la différence entre le plus haut et le plus bas du jour, la différence entre le plus haut du jour et la clôture de la veille, et la différence entre le plus bas du jour et la clôture de la veille.
- Lisser ces valeurs sur une période donnée. Wilder utilisait une moyenne mobile lissée, une variante proche de l’EMA qui donne un poids décroissant aux anciennes valeurs. La plupart des plateformes appliquent aujourd’hui cette méthode par défaut, même si certains traders préfèrent une simple moyenne arithmétique (SMA) sur 14 périodes pour plus de lisibilité.
Prenons un exemple concret sur une action cotée à 50 €. Aujourd’hui, le plus haut atteint 51,20 €, le plus bas 49,80 €, et la clôture de la veille était à 50,50 €. Le True Range du jour vaut donc le maximum entre (51,20 moins 49,80 = 1,40), (51,20 moins 50,50 = 0,70) et (50,50 moins 49,80 = 0,70), soit 1,40 €. Répétez ce calcul sur 14 séances, lissez le résultat, et vous obtenez l’ATR courant, disons 1,15 €.
Un détail que beaucoup négligent : l’ATR s’exprime en valeur absolue, dans la devise ou l’unité de cotation de l’actif. Un ATR de 1,15 € sur une action à 50 € représente une volatilité de 2,3 %, alors que le même ATR de 1,15 € sur une action à 500 € ne représenterait que 0,23 % du prix. Comparer deux ATR bruts entre deux actifs de prix très différents n’a donc aucun sens. Pour comparer la volatilité relative de plusieurs instruments, il faut convertir l’ATR en pourcentage du prix (ATR/Prix × 100), une astuce que peu de guides mentionnent clairement.
Utiliser l’ATR pour placer le stop-loss et calculer la taille de position
Une fois l’ATR lu sur votre graphique, la procédure pour transformer ce chiffre en décision de trading tient en quatre étapes.
- Lisez la valeur ATR actuelle sur la période choisie (14 par défaut).
- Choisissez un multiplicateur selon votre style : 1× pour un stop serré, 1,5× à 2× pour un usage courant, jusqu’à 3× pour des positions tenues plus longtemps.
- Convertissez ce multiple en distance concrète : pips pour le forex, euros pour une action, unités pour une crypto.
- Calculez la taille de position qui limite votre perte à un montant fixe si le stop est touché.
Prenons trois exemples chiffrés. Sur l’EUR/USD, si l’ATR quotidien est connu, et que vous appliquez un multiplicateur d’environ 1,5, votre stop se place à un certain nombre de pips distant de votre entrée. Avec un compte donné et un risque maximal de l’ordre de 1 % par trade, la taille de position se calcule en divisant le risque monétaire par la valeur équivalente du stop calculé pour la paire.
Sur une action à 80 € avec un ATR de 2 € et un multiplicateur de 2, le stop se place à 4 € sous le prix d’entrée, soit 76 €. Pour un risque de 100 €, vous pouvez acheter 25 actions (100 € divisés par 4 €).
Sur une crypto comme le bitcoin coté à 60 000 €, un ATR journalier de 1 800 € avec un multiplicateur de 2 donne un stop à 3 600 € de l’entrée. Là encore, la taille de position se déduit du risque monétaire accepté divisé par cette distance en euros.
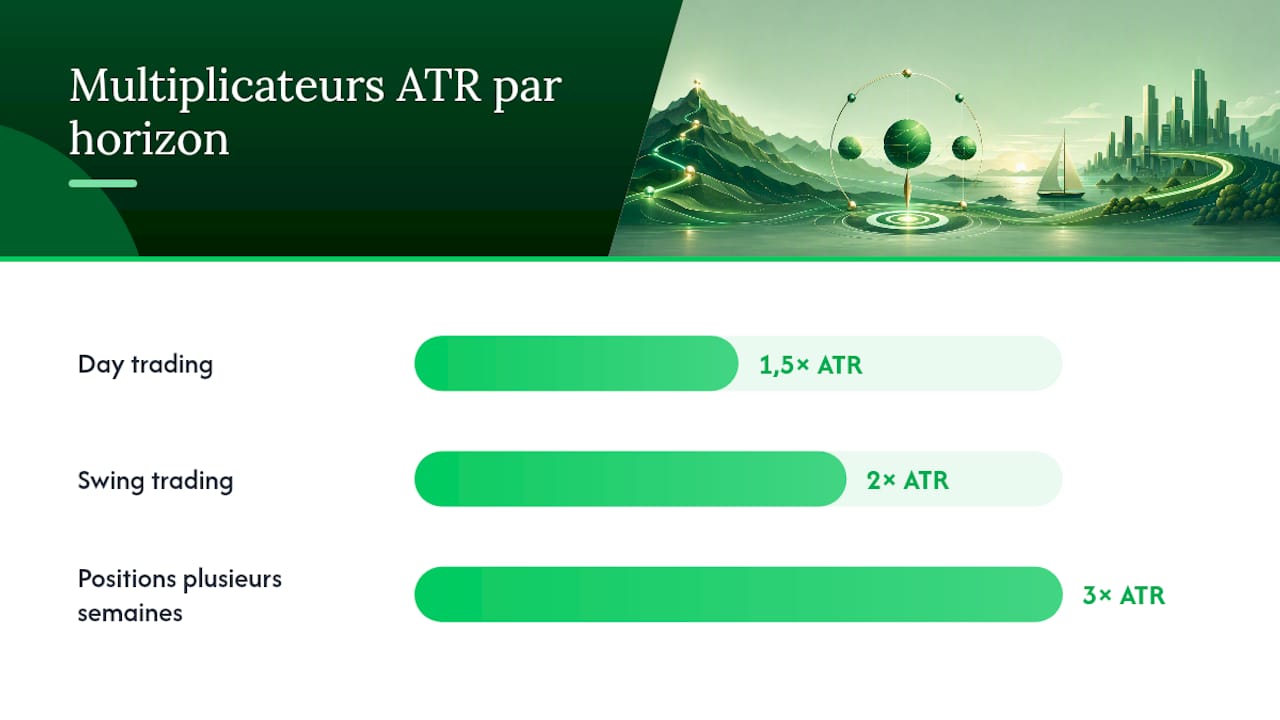
Le multiplicateur d’ATR à privilégier dépend directement de l’horizon de trading. Les praticiens retiennent en général 1,5× ATR pour le day trading, 2× pour le swing trading et jusqu’à 3× pour des positions tenues sur plusieurs semaines, sachant qu’augmenter le multiplicateur oblige à réduire la taille de position pour garder un risque monétaire constant.
Une règle mérite d’être répétée : ne placez jamais votre stop uniquement sur la base de l’ATR. Confrontez toujours ce niveau calculé au support ou à la résistance technique le plus proche, et retenez le stop le plus éloigné des deux. Un stop trop serré vous fera sortir sur du bruit de marché ; un stop technique ignoré vous exposera à un risque mal maîtrisé. Recalculez systématiquement votre ATR juste avant l’entrée, car sa valeur évolue à chaque clôture de bougie. Pour approfondir les principes généraux de gestion du risque au delà de l’ATR seul, l’article de Profitomics sur les règles de risk management donne un cadre utile.
Comment fonctionne un stop suiveur basé sur l’ATR ?
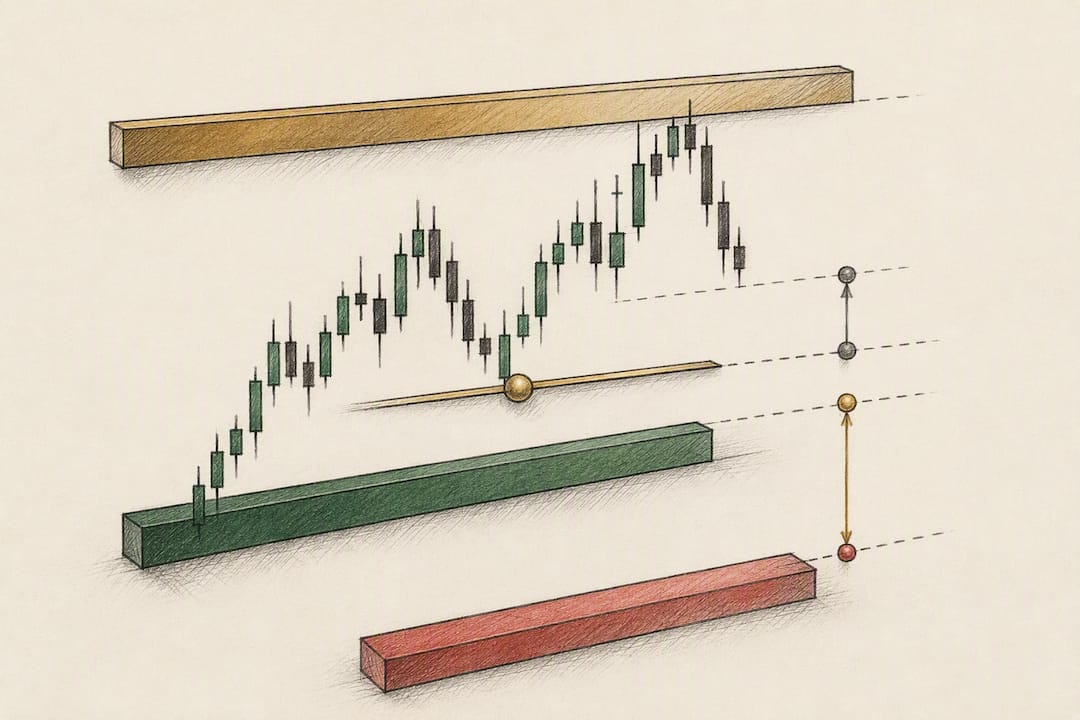
Le trailing stop basé sur l’ATR, popularisé sous le nom de Chandelier Exit, suit le prix à distance plutôt que de rester figé à l’entrée. Pour une position longue, le calcul retient le plus haut atteint depuis l’ouverture de la position, moins un multiple de l’ATR. Ce stop ne recule jamais : il ne fait que monter à mesure que le prix progresse, ce qui protège les gains sans couper la tendance prématurément.
- Identifiez le plus haut atteint depuis votre entrée (pour un long) ou le plus bas (pour un short).
- Choisissez votre multiplicateur : 1,5× pour du day trading, 2× pour du swing, 3× pour des positions tenues sur plusieurs semaines.
- Calculez le niveau : plus haut depuis l’entrée moins (multiplicateur × ATR).
- Réajustez ce calcul à chaque nouvelle clôture, en ne déplaçant le stop que dans le sens favorable.
Un exemple : vous entrez long sur une action à 100 €, avec un ATR de 2,50 €. Trois séances plus tard, le titre a grimpé à 108 €, plus haut atteint sur la période. Avec un multiplicateur de 2, votre stop suiveur se situe à 108 moins (2 × 2,50) = 103 €, soit un gain garanti de 3 € par action même si le prix rechute ensuite.
Conseil de pro : avant une annonce macroéconomique majeure (taux directeurs, emploi américain), l’ATR grimpe souvent brutalement. Plutôt que de forcer le même multiplicateur, élargissez temporairement le stop ou réduisez la taille de position : un stop suiveur trop serré pendant ces pics de volatilité se fait toucher pour de mauvaises raisons.
Quelles combinaisons d’indicateurs renforcent l’usage de l’ATR ?
L’ATR seul ne dit jamais si le marché va monter ou descendre, ce qui pousse la plupart des traders à le combiner avec un indicateur de direction ou de momentum.
- Une moyenne mobile (EMA 50 ou 200) filtre le sens des trades : n’ouvrez des positions longues qu’au dessus de la moyenne, et calculez votre stop en ATR seulement dans ce sens-là.
- L’association ATR et bandes de Bollinger ou canaux de Keltner permet de repérer les phases de compression de volatilité, souvent annonciatrices d’une cassure à venir.
- Croiser l’ATR avec le RSI aide à éviter les faux signaux : un RSI en survente combiné à un ATR qui se stabilise après un pic suggère une entrée plus fiable qu’un RSI seul.
- Un setup simple à tester : prix au dessus de l’EMA 50, RSI qui sort de la zone de survente, stop placé à 2× ATR sous l’entrée.
Ces combinaisons ne remplacent pas votre propre lecture du graphique, mais elles réduisent le nombre de signaux contradictoires que l’ATR seul ne peut pas trancher.
Comment paramétrer l’ATR sur TradingView et MetaTrader ?
L’ajout de l’indicateur prend moins d’une minute sur la plupart des plateformes.
- Sur TradingView, ouvrez le panneau des indicateurs, tapez « ATR », ajoutez le au graphique, puis modifiez la période dans les paramètres (14 par défaut, ajustable selon votre timeframe).
- Sur MT4 ou MT5, l’ATR se trouve dans la liste des indicateurs standards sous l’onglet oscillateurs ; le réglage de période se fait dans la même fenêtre.
- Vérifiez toujours l’unité affichée : en pips pour le forex, en devise pour les actions et indices, ce qui évite une erreur de conversion au moment de calculer votre taille de position.
- Recalculez la valeur après chaque clôture de la période choisie, l’ATR affiché en cours de bougie n’étant pas définitif.
- Des calculateurs ATR en ligne automatisent la conversion entre ATR, distance de stop et taille de position, ce qui limite les erreurs de calcul manuel sous pression.
Quelles sont les limites de l’ATR et comment les éviter ?
L’ATR a trois défauts qu’il vaut mieux connaître avant de s’y fier aveuglément : il ne donne aucune indication de direction, il réagit avec un léger retard après un pic soudain de volatilité, et il perd toute pertinence utilisé isolément, sans contexte de price action.
Une checklist avant d’exécuter un trade basé sur l’ATR :
- Ne jamais utiliser l’ATR comme signal d’entrée à lui seul : il calibre le risque, il ne déclenche pas le trade.
- Toujours vérifier que le stop calculé en ATR ne tombe pas au milieu d’une zone de support ou résistance évidente.
- Adapter la période et le multiplicateur selon l’actif : les cryptos réclament souvent des multiplicateurs plus larges que les actions, en raison de leur volatilité structurellement plus élevée.
- Tester la méthode en compte démo sur plusieurs dizaines de trades avant de l’appliquer avec du capital réel.
Conseil de pro : gardez une trace écrite de chaque stop calculé en ATR et du résultat du trade. Après une trentaine d’entrées, vous verrez clairement si votre multiplicateur est trop serré ou trop large pour votre style.
Comment j’intègre l’ATR dans ma routine de trading
Dans ma pratique éditoriale au contact de nombreux traders, la méthode qui revient le plus souvent consiste à vérifier l’ATR sur trois timeframes avant d’ouvrir une position : le timeframe supérieur pour le contexte, le timeframe de trading pour le sizing, et le timeframe inférieur pour affiner l’entrée. Cette triangulation évite de calibrer un stop sur une volatilité de courte durée qui ne reflète pas la tendance de fond.
Beaucoup de traders qui utilisent TPScanner rapportent d’ailleurs que la détection automatique de ces niveaux leur fait gagner un temps précieux sur cette vérification multi-échelle. Retenez surtout ceci : l’ATR calibre le risque, il ne remplace jamais votre lecture du marché.
— Mathieu
Automatiser vos calculs ATR avec Tpscanner
Calculer manuellement un True Range, lisser la moyenne sur 14 périodes, convertir la distance en pips ou en euros, puis ajuster la taille de position, cela représente plusieurs minutes à chaque trade, avec un risque d’erreur réel sous pression. Tpscanner transforme une simple capture d’écran de votre graphique en plan de trading structuré : détection automatique de l’instrument et du timeframe, calcul du stop-loss et du take-profit, et sizing de position ajusté à votre risque, le tout en quelques secondes.
L’outil analyse la confluence multi-timeframe pour éviter justement les stops mal calibrés évoqués plus haut, et conserve un historique de vos analyses pour suivre l’évolution de vos réglages dans le temps. Les données sont supprimées après chaque analyse, ce qui garantit la confidentialité de vos graphiques. Si vous voulez vérifier concrètement comment ces calculs se comportent sur vos propres actifs, testez l’essai gratuit sur Tpscanner et comparez le résultat à votre méthode manuelle habituelle.
Sources
Pour approfondir les notions abordées, quelques ressources valent le détour :
- Qu’est-ce que l’Average True Range (ATR) en trading ? | XTB
- How to Calculate Stop Loss Placement Using the Average True Range (ATR) for Volatility Adjusted Stops - TradingToBeRich
Le meilleur moyen de vérifier ces principes reste de les tester en compte démo avant de les appliquer à du capital réel.
Cet article constitue une information générale et ne remplace pas l’avis d’un conseiller financier qualifié. Consultez un professionnel financier qualifié à propos de votre cas personnel avant d’agir sur la base de ce contenu.